epap Kassenbon & Haushaltsbuch

Screenshots
Details
- Bewertung
- 4,4
- Version
- 4.81.1
- Entwickler
- epap Analytics GmbH
Ich habe epap Kassenbon & Haushaltsbuch vor allem als Begleiter für den Moment genutzt, in dem ein Kassenbon noch frisch in der Hand liegt. Genau dort liegt die Stärke dieser kostenlosen Finanz-App: Sie verbindet das Sammeln von Belegen mit einer übersichtlicheren Sicht auf Ausgaben, Budgets und mögliche Cashback-Vorteile. Statt erst am Monatsende mühsam Kontoauszüge zu durchsuchen, kann ich meine Einkäufe näher an ihrem tatsächlichen Zeitpunkt einordnen.
Die Anwendung stammt von epap Analytics GmbH und gehört in den Bereich Finanzen. Im Alltag fühlt sie sich weniger wie ein kompliziertes Haushaltsbuch und mehr wie eine praktische Zwischenschicht zwischen Einkauf und Monatsplanung an. Das ist interessant für Menschen, die ihre Ausgaben besser verstehen möchten, aber keine Lust haben, jeden kleinen Einkauf in einer umfangreichen Finanzsoftware zu erfassen.
Gleichzeitig sollte man die App nicht mit einer vollständigen Banking-Anwendung verwechseln. Sie ersetzt weder das Girokonto noch eine professionelle Buchhaltung. Ihr sinnvollster Platz ist dort, wo Kassenbons, spontane Einkäufe und Haushaltsbudgets zusammenkommen. Wer genau diesen Teil seiner Finanzen ordnen möchte, bekommt ein Werkzeug mit einem klaren Alltagsbezug.
Vom Kassenbon zur brauchbaren Übersicht
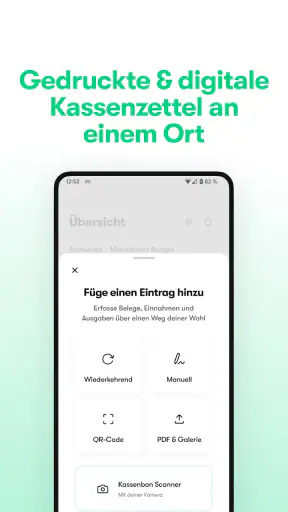
Der naheliegendste Ablauf ist einfach: Ich kaufe ein, kümmere mich möglichst bald um den Beleg und nutze die Informationen später, um meine Ausgaben zu verfolgen. Das klingt unspektakulär, ist aber im Haushaltsalltag entscheidend. Viele Ausgaben verschwinden nicht deshalb aus dem Blick, weil sie besonders groß sind, sondern weil mehrere kleine Einkäufe über Tage hinweg zusammenkommen.
Bei epap Kassenbon & Haushaltsbuch wird der einzelne Beleg zum Ausgangspunkt für eine bessere Übersicht. Das ist ein anderer Ansatz als bei einer klassischen Banking-App, die vor allem Kontobewegungen zeigt. Ein Kontoauszug verrät mir, wann Geld abgebucht wurde und bei welchem Händler. Ein Kassenbon kann dagegen genauer zeigen, wofür ich das Geld ausgegeben habe. Für die Planung von Lebensmitteln, Haushaltsartikeln oder wiederkehrenden Kleinkäufen ist dieser Unterschied nützlich.
Ich würde die App deshalb besonders Personen empfehlen, die regelmäßig wissen möchten, welche Waren hinter ihren Ausgaben stecken. Wer nur den Kontostand prüfen oder Überweisungen verwalten will, ist mit der eigenen Bank-App besser bedient. Wer dagegen seine Einkaufsgewohnheiten erkennen möchte, findet hier einen konkreteren Ansatz.
Die Bewertung von durchschnittlich 4,4 bei rund 3.000 abgegebenen Bewertungen zeigt, dass das Konzept bei vielen Nutzern ankommt. Auch die Größenordnung von über 100.000 Installationen passt zu einer App, die eher als praktischer Haushaltshelfer denn als umfassende Finanzplattform gedacht ist. Sie ist kostenlos und für alle Altersgruppen ab null Jahren freigegeben, was die Einstiegshürde niedrig hält.
Wenn eine Verbindung den Ablauf beeinflusst
Bei einer App, die mit fotografierten oder erfassten Kassenbons arbeitet und Cashback einbeziehen kann, spielt die Verbindungssituation im Alltag eine sichtbare Rolle. Im Supermarkt, im Einkaufszentrum oder direkt nach dem Bezahlen möchte ich einen Beleg möglichst schnell festhalten. Je nach Umgebung kann der Empfang dabei schwanken. Deshalb plane ich die Nutzung nicht so, dass jeder Schritt zwingend direkt an der Kasse erledigt werden muss.
Mein praktischer Rat ist, den Bon zunächst nicht wegzuwerfen und die Erfassung in einem ruhigeren Moment zu erledigen, wenn der Ablauf an der Kasse hektisch war. Das ist besonders hilfreich bei langen Bons, mehreren Einkäufen oder wenn ich gleichzeitig Taschen packen und den nächsten Termin erreichen muss. So wird die App nicht zur zusätzlichen Stressquelle.
Für Cashback-Aktionen ist der Zeitpunkt ebenfalls wichtig. Wer erst viel später über einen Beleg nachdenkt, riskiert, eine passende Möglichkeit zu übersehen oder den Überblick über die Bedingungen zu verlieren. Ich würde daher nach einem relevanten Einkauf kurz prüfen, ob der Beleg vollständig erfasst wurde und ob die gewünschte Aktion tatsächlich zum Einkauf passt. Das dauert weniger lange, als später nach einem verlorenen Papierbon zu suchen.
Die Verbindung ist dabei nicht nur eine technische Nebensache. Sie beeinflusst, wann ich Informationen abrufen, Daten übertragen oder mögliche Vorteile prüfen kann. Wer häufig in Kellerräumen, großen Märkten oder unterwegs mit schwachem Mobilfunk einkauft, sollte sich einen festen Nachbearbeitungszeitpunkt angewöhnen. Die App funktioniert dadurch nicht automatisch besser, aber der eigene Ablauf wird zuverlässiger.
Unterwegs nützlich, aber nicht völlig gedankenlos
Auf dem Smartphone hat die Anwendung einen klaren Vorteil gegenüber einer Tabelle am Computer: Sie ist dort, wo der Beleg entsteht. Ich muss nicht erst nach Hause gehen, den Bon auf den Schreibtisch legen und mich später daran erinnern. Gerade bei Haushaltsausgaben ist diese Nähe zum Einkauf wertvoll, weil der Zusammenhang zwischen Produkt, Anlass und Betrag noch präsent ist.
Ein realistisches Beispiel ist ein Wocheneinkauf am Samstag. Neben Lebensmitteln landen vielleicht Reinigungsmittel, Tierbedarf und ein spontaner Haushaltsartikel im Wagen. Wenn ich nur den Gesamtbetrag aus dem Kontoauszug sehe, kann ich später schwer sagen, welcher Bereich mein Budget belastet hat. Mit dem Kassenbon als Ausgangspunkt kann ich den Einkauf genauer betrachten und daraus für die nächste Woche eine bessere Entscheidung ableiten.
Ich sehe außerdem einen Nutzen für Menschen, die sich Ausgaben im Haushalt teilen. Die App kann dabei helfen, Belege nicht nur als Papierstapel zu sammeln, sondern sie als Gesprächsgrundlage zu verwenden: Welche Einkäufe waren geplant? Was wurde spontan gekauft? Wo lohnt sich ein Budget? Sie nimmt diese Entscheidungen nicht ab, macht sie aber greifbarer.
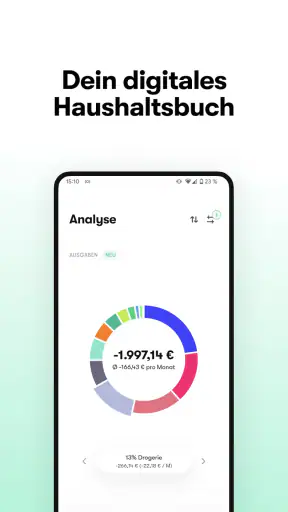
Auf kleinen Smartphone-Bildschirmen bleibt die Übersicht allerdings naturgemäß kompakter als auf einem großen Monitor. Wer monatliche Entwicklungen sehr detailliert analysieren möchte, wird sich mit der mobilen Darstellung möglicherweise weniger wohlfühlen als mit einer Tabellenkalkulation. Dafür ist die App schneller zur Hand und stärker auf den einzelnen Einkauf ausgerichtet.
Die aktuelle Version 4.81.1 zeigt, dass die Anwendung weiter gepflegt wird. Auf Android setzt sie mindestens Version 9 voraus. Vor der Installation sollte ich daher kurz prüfen, ob mein Gerät diese Voraussetzung erfüllt. Das ist kein großes Hindernis für ein halbwegs aktuelles Smartphone, kann aber bei älteren Geräten den Einsatz ausschließen.
Was passiert, wenn der Ablauf unterbrochen wird?
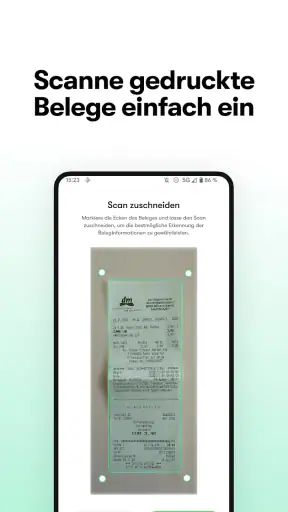
Die unangenehmsten Momente entstehen nicht beim normalen Einkauf, sondern wenn etwas dazwischenkommt: Der Empfang bricht ab, die Kamera erkennt den Beleg nicht sauber, der Akku ist fast leer oder ich werde beim Erfassen abgelenkt. In solchen Situationen ist meine wichtigste Regel, den Papierbon aufzubewahren, bis die digitale Erfassung wirklich abgeschlossen ist. Ein Foto oder eine Notiz allein sollte nicht mit einer bestätigten und brauchbaren Zuordnung verwechselt werden.
Besonders bei zerknitterten Bons, schwacher Beleuchtung oder verblasster Schrift lohnt es sich, den Beleg flach zu legen und in Ruhe erneut zu erfassen. Ein schräges Bild kann dazu führen, dass wichtige Angaben schwer lesbar sind. Ich kontrolliere danach nicht nur den Gesamtbetrag, sondern auch Händler und Einkaufsdatum. Diese kurze Prüfung verhindert, dass sich ein kleiner Erfassungsfehler später in die Monatsübersicht einschleicht.
Wenn ich einen Einkauf unterwegs nicht sofort bearbeiten kann, hilft ein fester Zwischenort: etwa ein Umschlag zu Hause oder eine bestimmte Ablage in der Küche. Das klingt altmodisch, ist aber ein sinnvoller Ausgleich für die mobile Nutzung. Die App kann nur mit dem Beleg arbeiten, den ich tatsächlich noch besitze. Ein digitaler Workflow wird nicht automatisch zuverlässig, wenn der physische Ausgangspunkt verloren geht.
Auch beim Cashback würde ich nicht nur auf einen sichtbaren Hinweis vertrauen, sondern den Vorgang nach Möglichkeit bewusst abschließen. Für mich bedeutet das: Beleg prüfen, relevante Aktion auswählen, Ergebnis kontrollieren und erst dann den Papierbon entsorgen. Dieser Ablauf kostet ein wenig Aufmerksamkeit, schützt aber vor falschen Erwartungen. Cashback ist ein Zusatznutzen, kein Grund, jeden Einkauf ausschließlich danach auszurichten.
Hier zeigt sich eine Grenze der App besonders deutlich: Sie kann meine Disziplin beim Sammeln und Prüfen nicht ersetzen. Wer Bons regelmäßig in Taschen, Jackentaschen oder im Auto liegen lässt, wird trotz einer guten Anwendung schnell wieder Lücken in der Übersicht haben. Die beste Nutzung besteht deshalb nicht aus möglichst vielen Funktionen, sondern aus einem verlässlichen kleinen Ritual nach dem Einkauf.
Bewusster Umgang mit Finanz- und Einkaufsdaten
Bei einer Finanz-App denke ich nicht nur an Komfort, sondern auch an die Informationen, die ich dort verarbeite. Kassenbons können mehr verraten als einen Preis: Sie zeigen Einkaufsorte, Zeitpunkte, Produktarten und manchmal persönliche Gewohnheiten. Ich würde deshalb bewusst entscheiden, welche Belege ich digital erfasse und welche Informationen ich für meine eigene Haushaltsplanung wirklich brauche.
Ein guter Ansatz ist, die App zunächst mit einem klaren Zweck zu verwenden. Möchte ich Lebensmittelkosten beobachten, Cashback prüfen oder meine gesamten Haushaltsausgaben strukturieren? Wenn ich alles ohne Plan sammle, entsteht zwar eine große Menge an Einträgen, aber nicht unbedingt mehr Klarheit. Ein begrenztes Ziel macht die Übersicht nützlicher und reduziert zugleich unnötige Datenspuren.
Ich empfehle außerdem, die Anwendung nicht als alleinige Ablage für wichtige Nachweise zu betrachten. Bei Garantiefragen, Rückgaben oder steuerlich relevanten Unterlagen sollte der Originalbeleg nach den eigenen Anforderungen aufbewahrt werden. Die App ist für den persönlichen Überblick praktisch, aber ein Haushaltsbuch und ein rechtssicheres Dokumentenarchiv erfüllen nicht dieselbe Aufgabe.
Beim Einsatz von Cashback sollte ich besonders aufmerksam bleiben. Ein finanzieller Vorteil ist nur dann sinnvoll, wenn der Einkauf ohnehin geplant war. Ich würde kein Produkt kaufen, das ich nicht brauche, nur weil eine Rückvergütung lockt. Die App kann mir helfen, Angebote wahrzunehmen, aber sie sollte nicht zum Auslöser für zusätzliche Ausgaben werden. Dieser Unterschied ist im Alltag wichtiger als ein einzelner kleiner Bonus.
Für Familien oder Wohngemeinschaften ist außerdem eine gemeinsame Regel sinnvoll: Wer erfasst den Bon, und wie werden private Einkäufe behandelt? Ohne solche Absprachen kann eine gemeinsame Haushaltsübersicht schnell unklar werden. Ich würde private und gemeinschaftliche Ausgaben gedanklich trennen und nur das teilen, was für die gemeinsame Planung relevant ist.
Wie sie sich gegen typische Alternativen schlägt
Die klassische Banking-App bleibt die bessere Wahl, wenn ich Kontostände, Überweisungen und tatsächliche Abbuchungen kontrollieren möchte. Sie arbeitet näher am Zahlungsverkehr und zeigt mir, was finanziell bereits vom Konto abgegangen ist. epap Kassenbon & Haushaltsbuch setzt früher an: beim Einkauf und bei den gekauften Artikeln. Beide Werkzeuge können sich ergänzen, aber keines ersetzt das andere vollständig.
Eine Tabellenkalkulation bietet mehr Freiheit bei eigenen Kategorien, Formeln und langfristigen Auswertungen. Dafür muss ich jeden Eintrag selbst strukturieren und konsequent pflegen. Die App ist bequemer für den mobilen Moment und den einzelnen Beleg, während eine Tabelle besser passt, wenn ich ein sehr individuelles Haushaltsmodell mit eigenen Berechnungen aufbauen möchte.
Papier und Umschlag sind weiterhin die einfachste Lösung, wenn ich möglichst wenig Technik verwenden will. Sie benötigen keine App-Routine und lassen sich sofort einsetzen. Dafür fehlt die schnelle Auswertung, und Papierbons verblassen oder gehen verloren. Für Menschen, die nur gelegentlich einen größeren Einkauf dokumentieren, kann Papier ausreichen. Wer regelmäßig Muster erkennen möchte, profitiert eher von einer digitalen Sammlung.
Ein spezialisiertes Haushaltsbuch mit vielen manuellen Kategorien kann für anspruchsvolle Budgetplanung geeigneter sein. Ich würde zu einer solchen Alternative greifen, wenn ich detaillierte Sparziele, mehrere Konten oder sehr genaue Monatsberichte brauche. epap ist überzeugender, wenn der Kassenbon selbst im Mittelpunkt steht und die Erfassung nicht zu einer großen Verwaltungsaufgabe werden soll.
Für wen sich die App lohnt
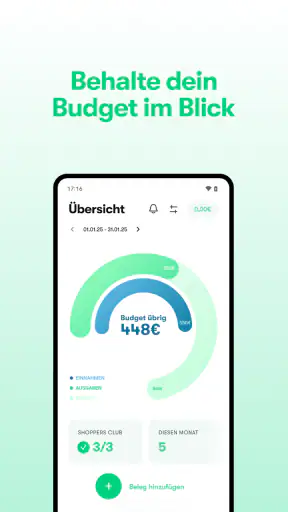
Ich sehe den größten Nutzen bei Menschen, die ihre alltäglichen Einkäufe besser beobachten möchten, ohne sofort ein komplexes Finanzsystem einzurichten. Dazu gehören Haushalte mit wechselnden Lebensmittelausgaben, Personen mit einem festen Monatsbudget und Nutzer, die Papierbons bislang sammeln, aber selten auswerten. Auch wer Cashback interessant findet, kann die Belegverwaltung mit einem konkreten Anreiz verbinden.
Weniger passend ist die Anwendung für jemanden, der ausschließlich den Kontostand prüfen will, grundsätzlich keine Belege fotografieren möchte oder eine vollständig automatische Kontenanalyse erwartet. Auch für professionelle Buchhaltung würde ich sie nicht als alleinige Lösung einplanen. Ihre Stärke liegt im privaten, alltagsnahen Haushaltsüberblick.
Vor der Installation würde ich zwei Fragen beantworten: Bin ich bereit, Belege zeitnah zu erfassen? Und möchte ich meine Einkäufe auf Artikelebene besser verstehen, statt nur Kontobewegungen zu sehen? Wenn beide Antworten ja lauten, ist der Ansatz überzeugend. Wenn ich schon an der regelmäßigen Pflege eines Haushaltsbuchs scheitere, wird auch diese App nicht von selbst Ordnung schaffen.
Mein Urteil zur Verbindung im Alltag
Nach meiner Einschätzung ist epap Kassenbon & Haushaltsbuch vor allem dann stark, wenn ich die mobile Nähe zum Einkauf konsequent nutze. Die Anwendung bringt den Beleg aus der Einkaufstasche in eine digitale Übersicht und kann dadurch helfen, Budgets realistischer zu betrachten. Ihre Verbindung zu Cashback macht sie zusätzlich interessant, solange der finanzielle Vorteil nicht zum Kaufanreiz für unnötige Produkte wird.
Die Netzwerkabhängigkeit sollte ich in meinen Ablauf einplanen, statt sie zu ignorieren. Bei gutem Empfang ist die direkte Nutzung bequem; bei Unterbrechungen brauche ich den Papierbon als Rückfallebene und sollte später kontrollieren, ob alles korrekt verarbeitet wurde. Gerade diese kleine Vorsicht entscheidet darüber, ob aus einer hilfreichen Übersicht eine lückenhafte Sammlung wird.
Mit einer durchschnittlichen Bewertung von 4,4 und einer kostenlosen Nutzung ist der Einstieg unkompliziert. Ich würde die App besonders einem Freund empfehlen, der seine Haushaltsausgaben nicht mehr nur über den Kontoauszug betrachten möchte, aber keine umfangreiche Finanzsoftware sucht. Für eine detaillierte Finanzplanung gibt es passendere Werkzeuge. Für den konkreten Weg vom Kassenbon zur besseren Einkaufsübersicht ist sie dagegen eine praktische und alltagstaugliche Ergänzung.


